Fresh Inset S.A. z prospektem w KNF. Dynamiczny wzrost przychodów przed planowanym debiutem w I kwartale 2027 r. Toruń, 17 listopada 2026 r.
Polska technologia, globalny zasięg i przychody, które już po trzech kwartałach 2026 r. przekroczyły wynik całego poprzedniego roku. Fresh Inset S.A., polska spółka deep-tech, której opatentowane rozwiązania przedłużające świeżość owoców, warzyw i kwiatów trafiają na pięć kontynentów, szykuje się do debiutu na rynku głównym GPW. Spółka złożyła prospekt w KNF, a jej giełdowy debiut planowany jest na I kwartał 2027 r. W tle dynamiczny wzrost biznesu – przychody Grupy po dziewięciu miesiącach wyniosły 8,2 mln zł, o ok. 78% więcej niż rok wcześniej. Debiut odbędzie się bez nowej emisji i oferty publicznej.
Prospekt w KNF – kolejne kroki
Prospekt został sporządzony w związku z ubieganiem się o dopuszczenie i wprowadzenie wszystkich akcji Fresh Inset S.A. do obrotu na rynku regulowanym (podstawowym) GPW. Spółka nie przeprowadza oferty publicznej i nie emituje nowych akcji – w ramach debiutu nie pozyskuje kapitału. Po zatwierdzeniu prospektu przez KNF spółka wystąpi do GPW o dopuszczenie i wprowadzenie akcji do obrotu; debiut planowany jest na I kwartał 2027 r. i zależy od zatwierdzenia prospektu oraz warunków rynkowych. Prospekt zawiera dane za trzy kwartały 2026 r., roku, który jest dla spółki przełomowy: pierwszego roku przemysłowej produkcji i globalnej dystrybucji jej technologii.
„Wejście na giełdę traktujemy strategicznie, nie sytuacyjnie. Jesteśmy po fazie dowodu koncepcji, w środku pełnoskalowej komercjalizacji – z realnymi przychodami i klientami na kilku kontynentach. Status spółki publicznej daje nam elastyczny dostęp do kapitału wtedy, gdy pojawi się konkretna szansa, i pozwala zaprosić do akcjonariatu kilku partnerów strategicznych jednocześnie. Powstaliśmy w Polsce, sprzedajemy na pięciu kontynentach – i będziemy notowani na polskiej giełdzie.”
— dr Andrzej Wolan, współzałożyciel i CEO Fresh Inset S.A.
Rok 2026: przychody rosną szybciej niż koszty
Rok 2025 był pierwszym pełnym rokiem komercjalizacji technologii Fresh Inset – przychody Grupy wzrosły z ok. 0,2 mln zł do ok. 6,5 mln zł. Po trzech kwartałach 2026 r. przychody wyniosły 8,2 mln zł wobec 4,6 mln zł rok wcześniej (ok. +78%) i o ok. 26% przewyższyły wynik całego 2025 r.; w samym III kwartale sięgnęły 6,2 mln zł wobec 3,3 mln zł. Największym rynkiem jest Ameryka Północna. Stany Zjednoczone i Kanada odpowiadają za ok. 62% przychodów, Europa za ok. 26%, Ameryka Łacińska za ok. 12%.
„Najważniejsze jest to, że rośniemy szybciej niż nasze koszty. Marża brutto wzrosła do ok. 72%, marża po kosztach sprzedaży i dystrybucji – z ujemnej rok wcześniej do +2,1 mln zł, a koszty ogólne utrzymaliśmy na poziomie zbliżonym do analogicznego okresu 2025 r. W samym III kwartale EBITDA była już bliska zera, a strata operacyjna Grupy ograniczyła się do ok. 0,3 mln zł. To nie efekt jednego kontraktu: ok. 72% sprzedaży pochodziło od klientów, którzy kupowali nasze produkty już w 2025 r. Technologia broni się sama, a my dopiero zaczynamy ją skalować.”
— Krzysztof Czaplicki, współzałożyciel i CSO Fresh Inset S.A.
20-letni impas, który Fresh Inset przełamał
Prawie połowa świeżych owoców i warzyw, które opuszczają pole, nigdy nie zostaje skonsumowana (FAO) – straty sięgają ok. 88 mld USD rocznie. Winowajcą jest etylen, naturalny hormon roślinny odpowiedzialny za dojrzewanie i psucie. Branża od ponad 20 lat zna substancję, która go blokuje: 1-MCP, „penicylinę rolnictwa”, dopuszczoną w ponad 70 krajach, w tym w USA i UE. Wyzwaniem na rynku nie była zatem sama substancja, lecz brak efektywnych sposobów jej zastosowania – uwalniała się gwałtownie, więc wymagała hermetycznej komory. W praktyce przez dwie dekady 1-MCP był stosowany przede wszystkim na jabłkach i gruszkach w dedykowanych chłodniach. Fresh Inset rozwiązał ten problem dwiema autorskimi platformami:
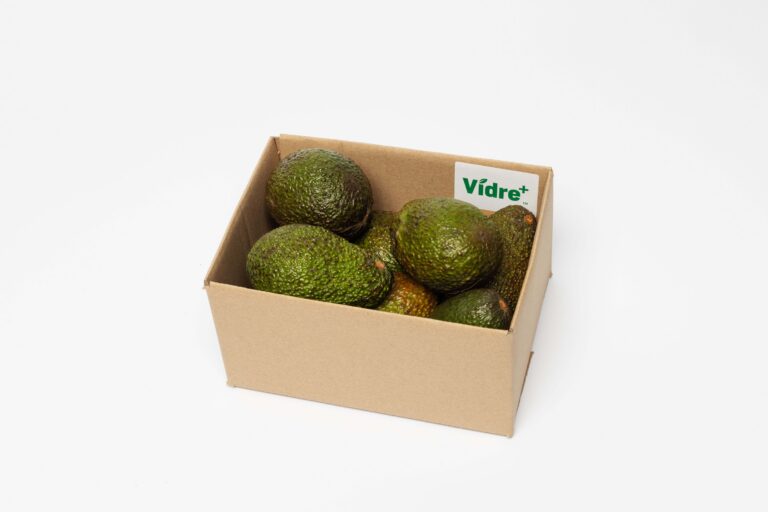
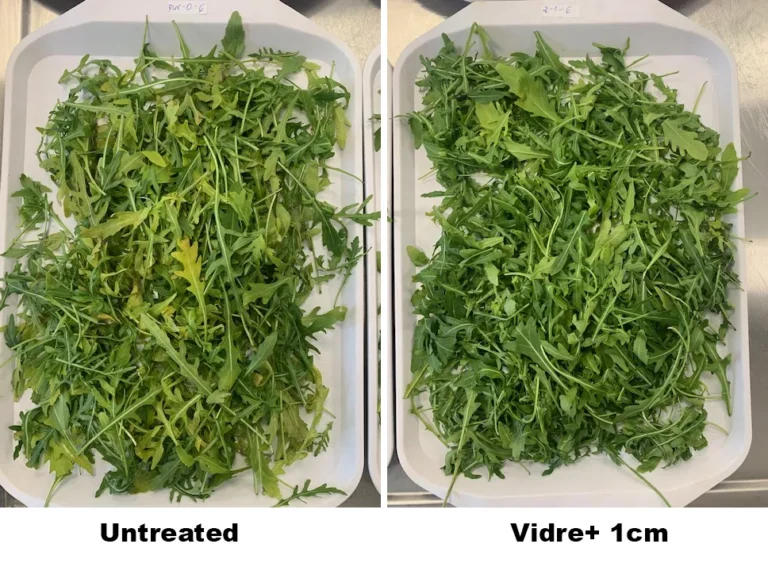
- Vidre+® – spółka jako pierwsza opracowała i opatentowała opóźnione, stopniowe uwalnianie 1-MCP z naklejki, etykiety, nadruku czy folii bezpośrednio w opakowaniu. Zwykłe opakowanie z Vidre+ staje się aktywną ochroną świeżości – u producenta, w transporcie i na półce, bez istotnych zmian w infrastrukturze klienta. Technologia działa w ponad 40 uprawach: borówki zachowują dobrą jakość ok. 20 dni dłużej, czereśnie zachowują więcej masy, ograniczając straty handlowe spowodowane utratą wagi o 25% (badanie w „ScientificReports”, Springer Nature), róże stoją w wazonie 5 dni dłużej.
- MaTri – 1-MCP do samodzielnej aplikacji w komorze, kontenerze czy naczepie, bez serwisu i laboratorium: klient liczy dawkę w autorskim kalkulatorze online DoseRightTM, aplikuje tabletki lub proszek sam, a następnego dnia widzi potwierdzenie skuteczności na wskaźniku zmieniającym kolor MaTri SURE. Wystarczy szczelnie zamknięte pomieszczenie – to znosi kluczowe ograniczenia tradycyjnego 1-MCP i wielokrotnie rozszerza rynek.
- Ofertę uzupełnia klasyczny proszek 1-MCP pierwszej generacji – punkt wejścia dla sadowników, którzy znają tę substancję z przechowalni, i stanowi on drogę ich konwersji na rozwiązania autorskie Fresh Inset.
„Technologia istniała od 20 lat i czekała na właściwy sposób podania. Wymyśliliśmy go w Toruniu i opatentowaliśmy na świecie. MaTri uwolnił 1-MCP od wyspecjalizowanego serwisu, a Vidre+ – od komory w ogóle. Chłodnia przestaje być jedynym miejscem ochrony, staje się nim każde opakowanie. Dla sprawdzonej, bezpiecznej substancji otwiera to praktycznie cały rynek świeżych owoców, warzyw i kwiatów. Dla naszych klientów to nie jest dodatkowy koszt, bo pozwalamy im zarobić więcej na tym samym plonie.”
— dr Andrzej Wolan, CEO Fresh Inset S.A.
Deeptech, który już sprzedaje
Fresh Inset łączy substancję czynną, autorskie patenty, rejestracje produktowe i partnerów z pierwszej ligi z przychodami na pięciu kontynentach.
- Bariery wejścia jak w farmacji. 27 udzielonych patentów i liczne zgłoszenia patentowe w toku chronią kompozycje i mechanizm uwalniania 1-MCP. Każdy produkt wymaga osobnej rejestracji w każdym kraju, co trwa od kilkunastu miesięcy do 3–4 lat. Fresh Inset ma rejestracje lub prawo sprzedaży na kilkunastu rynkach, w tym w USA (FDA i EPA), Kanadzie, UE i Ameryce Łacińskiej, a kolejne postępowania trwają m.in. w RPA, Australii i Nowej Zelandii.
- Partnerzy, których walidacji nie da się kupić. Notowany na NYSE Avery Dennison (ok. 8,9 mld USD przychodów) podpisał umowę na produkcję Vidre+® w modelu produkcji kontraktowej, w USA dystrybutorem Spółki jest jeden z największych koncernów agrochemicznych świata, a światowy lider rynku środków do pielęgnacji kwiatów ciętych od 2027 r. obejmie wyłączną dystrybucją produkty Fresh Inset w segmencie kwiatowym na pięciu kontynentach – i został on dodatkowo akcjonariuszem spółki.
- Dwa duże rynki. Technologia adresuje rynek post-harvest (ok. 12 mld USD) i rynek opakowań funkcjonalnych (ok. 33–35 mld USD), a każde kolejne spoiwo łańcucha – od chłodni, przez karton, po opakowanie na półce – mnoży liczbę chronionego produktu.
Akcjonariusze: fundusze, inwestor branżowy, inwestorzy indywidualni – i giełdowy wehikuł Rubicon Partners
Od powstania Fresh Inset pozyskał od inwestorów ponad 67 mln zł w pięciu rundach na rynku prywatnym oraz ok. 12 mln zł grantów. Każdy etap rozwoju zwalidował dopasowany do niego inwestor: w rundzie seed fundusz współfinansowany przez NCBR (Infini), w rundzie A fundusz PFR (Montis Capital), w rundzie Late B fundusz EIF (Radix Ventures), a w rundzie pre-IPO zamkniętej w II kwartale 2026 r. z nadsubskrypcją globalny lider branżowy, dziś także partner dystrybucyjny spółki. Fresh Inset przeprowadził też jedną z największych w Polsce rund skierowanych wyłącznie do inwestorów indywidualnych, pozyskując od aniołów biznesu prawie 20 mln zł. Od pierwszej rundy w 2017 r. w akcjonariacie są współzałożyciele, Synthex Technologies i Rubicon Partners.
W ostatnich dniach swoją obecność w akcjonariacie ujawnił również R Ventures II – notowany na NewConnect wehikuł inwestycyjny Grupy Rubicon Partners (dzisiaj jeszcze pod nazwą Voolt SA, VLT, w trakcie zmiany nazwy na R Ventures II S.A.). R Ventures II zainwestował w Spółkę ok. 6,8 mln zł – to jego największa dotychczasowa inwestycja i pierwsza w spółkę na ostatnim etapie przed wejściem na rynek publiczny. Debiut Fresh Inset S.A. nie wiąże się z ofertą publiczną ani emisją nowych akcji. Po zatwierdzeniu Prospektu przez KNF oraz dopuszczeniu i wprowadzeniu akcji do obrotu na GPW przedmiotem obrotu giełdowego będą istniejące akcje Spółki.
Niniejszy komunikat stanowi reklamę w rozumieniu art. 22 Rozporządzenia Parlamentu Europejskiego i Rady (UE) 2017/1129 z dnia 14 czerwca 2017 r. („Rozporządzenie Prospektowe”) i ma wyłącznie charakter promocyjny. Nie stanowi oferty publicznej, propozycji nabycia ani zaproszenia do składania ofert nabycia papierów wartościowych, ani rekomendacji inwestycyjnej. Fresh Inset S.A. nie przeprowadza oferty publicznej akcji. Prospekt Fresh Inset S.A. sporządzony w związku z ubieganiem się o dopuszczenie i wprowadzenie akcji Spółki do obrotu na rynku regulowanym prowadzonym przez Giełdę Papierów Wartościowych w Warszawie S.A. nie został jeszcze zatwierdzony przez Komisję Nadzoru Finansowego. Prospekt, po jego zatwierdzeniu, będzie jedynym prawnie wiążącym dokumentem zawierającym informacje o Spółce i jej akcjach i zostanie opublikowany na stronie internetowej Spółki (freshinset.com). Zatwierdzenia prospektu przez Komisję Nadzoru Finansowego nie należy rozumieć jako poparcia dla papierów wartościowych będących przedmiotem dopuszczenia do obrotu. Przed podjęciem decyzji inwestycyjnej należy zapoznać się z prospektem, w szczególności z czynnikami ryzyka, aby w pełni zrozumieć potencjalne ryzyko i korzyści związane z decyzją o inwestycji w akcje Spółki.
Kontakt dla mediów: [email protected] | [email protected] | +48 796 938 302
Więcej: freshinset.com | ma-tri.com
O Fresh Inset
Fresh Inset S.A. to polska spółka deep-tech, która opracowała i komercjalizuje autorskie, opatentowane technologie przedłużania świeżości zerwanych owoców, warzyw i kwiatów w całym łańcuchu dostaw – od chłodni, przez zakład pakujący i transport, po półkę sklepową. Odpowiada w ten sposób na jeden z największych i najmniej widocznych problemów światowej gospodarki: prawie połowa świeżych produktów, które opuszczają pole, nigdy nie zostaje skonsumowana.
Podstawą technologii jest 1-MCP – substancja czynna o potwierdzonym bezpieczeństwie, stosowana przemysłowo od ponad 20 lat, dotychczas głównie do jabłek i gruszek przechowywanych w hermetycznych komorach. Fresh Inset jako pierwszy opracował i opatentował formę opóźnionego, stopniowego uwalniania 1-MCP z naklejki, etykiety, nadruku bezpośrednio w opakowaniu (platforma Vidre+®) oraz rozwiązania do samodzielnej aplikacji 1-MCP w dowolnym szczelnie zamkniętym pomieszczeniu (platforma MaTri). Zwykłe opakowanie staje się dzięki temu aktywną ochroną świeżości na każdym etapie łańcucha dostaw, bez zmian w infrastrukturze klienta, a sprawdzona substancja zyskuje dostęp do całego rynku świeżych produktów rolnych.
Spółka działa na silnie regulowanym rynku, na którym każda jurysdykcja wymaga odrębnej rejestracji produktu, co wraz z 27 udzielonymi patentami i licznymi zgłoszeniami patentowymi w toku tworzy bariery wejścia porównywalne z rynkiem farmaceutycznym. Fresh Inset posiada rejestracje lub prawo sprzedaży na kilkunastu rynkach, w tym w USA (FDA i EPA), Kanadzie, UE i Ameryce Łacińskiej, działa komercyjnie na pięciu kontynentach i współpracuje z globalnymi liderami swoich branż – w produkcji, dystrybucji i w akcjonariacie. Spółka powstała w 2017 r. w Toruniu jako spin-off przy udziale Synthex Technologies i Rubicon Partners; od tego czasu pozyskała ponad 67 mln zł w pięciu rundach finansowania oraz ok. 12 mln zł grantów. W listopadzie 2026 r. złożyła w KNF prospekt w związku z planowanym na I kwartał 2027 r. debiutem na rynku głównym GPW.